
Облигации: как разобраться в их видах и понять, от чего зависит доход
Время чтения: 6 минут
Можно ли заработать на одной облигации больше, чем на другой, если у них одинаковый купон? Оказывается, да. Разбираемся, почему.
Представим, что две облигации имеют одинаковый номинал — 1 000 BYN — и одинаковый купон. Но один инвестор купил такую облигацию за 970 BYN, а другой — за 1 030 BYN. При одинаковых купонных выплатах доходность для первого инвестора будет выше: он заплатил за облигацию меньше.
Цена покупки — лишь один из факторов, которые влияют на финансовый результат. Важно учитывать и способ получения дохода, срок обращения и другие условия выпуска.
Разберемся, какими бывают облигации, чем они отличаются и как эти различия влияют на возможный доход.
Сначала главное: на чем зарабатывают владельцы облигаций?
Есть два основных варианта облигаций: процентные и дисконтные. Разница между ними — в том, как инвестор получает доход.
Процентная облигация: инвестор получает купонные выплаты.
Дисконтная облигация: доход формируется за счет разницы между ценой покупки и суммой, которую инвестор получит при погашении.
Посмотрим на примерах.
Процентная облигация: номинальная стоимость — 1 000 BYN. Купонная ставка — 10% годовых. Если купон выплачивается раз в год, владелец получает 100 BYN за год владения. При погашении ему возвращается номинальная стоимость — 1 000 BYN.
Дисконтная облигация: номинальная стоимость — 1 000 BYN. Цена покупки — 950 BYN. Если держать облигацию до погашения, эмитент выплатит 1 000 BYN. Разница в 50 BYN — доход от дисконта.
Итак, в одном случае доход поступает отдельными выплатами, в другом — формируется за счет разницы между ценой покупки и номиналом.
Но это только одна характеристика облигации. Чтобы понять, с чем именно имеет дело инвестор, нужно посмотреть и на другие параметры.
Кто выпускает облигации?
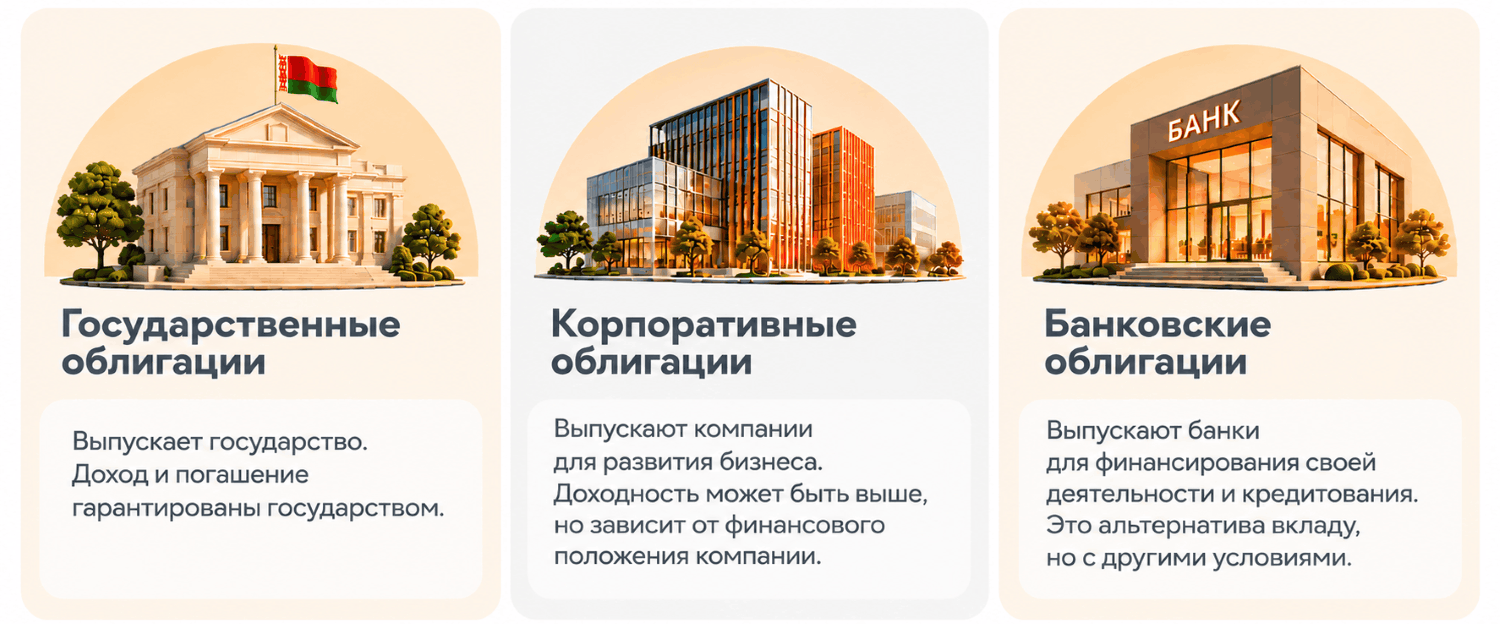
Облигации различаются по эмитенту — тому, кто их выпускает. Выделяют три вида:
► Государственные облигации
Выпускаются Министерством финансов Республики Беларусь. Выплата дохода и погашение таких облигаций гарантированы государством. Для доходов по государственным ценным бумагам предусмотрен особый налоговый режим. Выпуски можно приобрести через банки или профессиональных участников рынка ценных бумаг.
► Корпоративные облигации
Выпускаются компаниями для привлечения средств на развитие бизнеса, реализацию проектов и другие цели. Доходность может быть выше, чем по государственным облигациям, но многое зависит от финансового положения эмитента.
► Банковские облигации
Выпускаются банками для финансирования своей деятельности и кредитных операций. Они могут стать альтернативой банковскому вкладу, но это разные финансовые инструменты с разными условиями.
У одной облигации может быть сразу несколько характеристик
Облигацию нельзя полностью описать одним словом. Она может быть государственной, процентной, долгосрочной и бездокументарной одновременно.
Эти характеристики помогают понять, на каких условиях выпущена ценная бумага.
► По форме выпуска
Документарные — оформлены в виде бумажного документа, подтверждающего права владельца.
Бездокументарные — электронные облигации, права на которые учитываются в электронной форме. Их можно приобретать онлайн через доступные сервисы.
► По владельцу
Именные — закреплены за конкретным владельцем, информация о котором хранится в специальной учетной записи.
На предъявителя — право на получение выплат определяется владением самой ценной бумагой и правилами ее выпуска.
► По обеспечению
Обеспеченные — предусматривают дополнительную гарантию возврата денег.
Необеспеченные — не имеют дополнительного обеспечения, а возврат денег зависит от финансового положения эмитента и его способности выполнить свои обязательства.
Наличие обеспечения не гарантирует полного и своевременного возврата денег. Значение имеют вид обеспечения, его стоимость и условия обращения взыскания.
► По условиям формирования дохода
С фиксированным доходом — размер процентного дохода заранее указан в условиях выпуска.
С переменным доходом — размер дохода может зависеть от определенного показателя или другого условия.
Фиксированная ставка помогает заранее планировать выплаты, а переменная может оказаться выгоднее в зависимости от изменения соответствующего показателя. Ни один из вариантов сам по себе не гарантирует более высокой итоговой доходности.
► По возможности обмена
Конвертируемые — могут быть обменены на другие ценные бумаги, например акции компании, если это предусмотрено условиями выпуска.
Неконвертируемые — не предусматривают такой возможности.
► По сроку обращения
Краткосрочные — до одного года.
Среднесрочные — от одного года до пяти лет.
Долгосрочные — более пяти лет.
Бессрочные — без заранее установленной даты погашения.
Все эти характеристики описывают облигацию с разных сторон. Поэтому перед покупкой важно изучить условия конкретного выпуска.
Номинал и цена: почему это не одно и то же?
Вернемся к примеру из начала статьи.
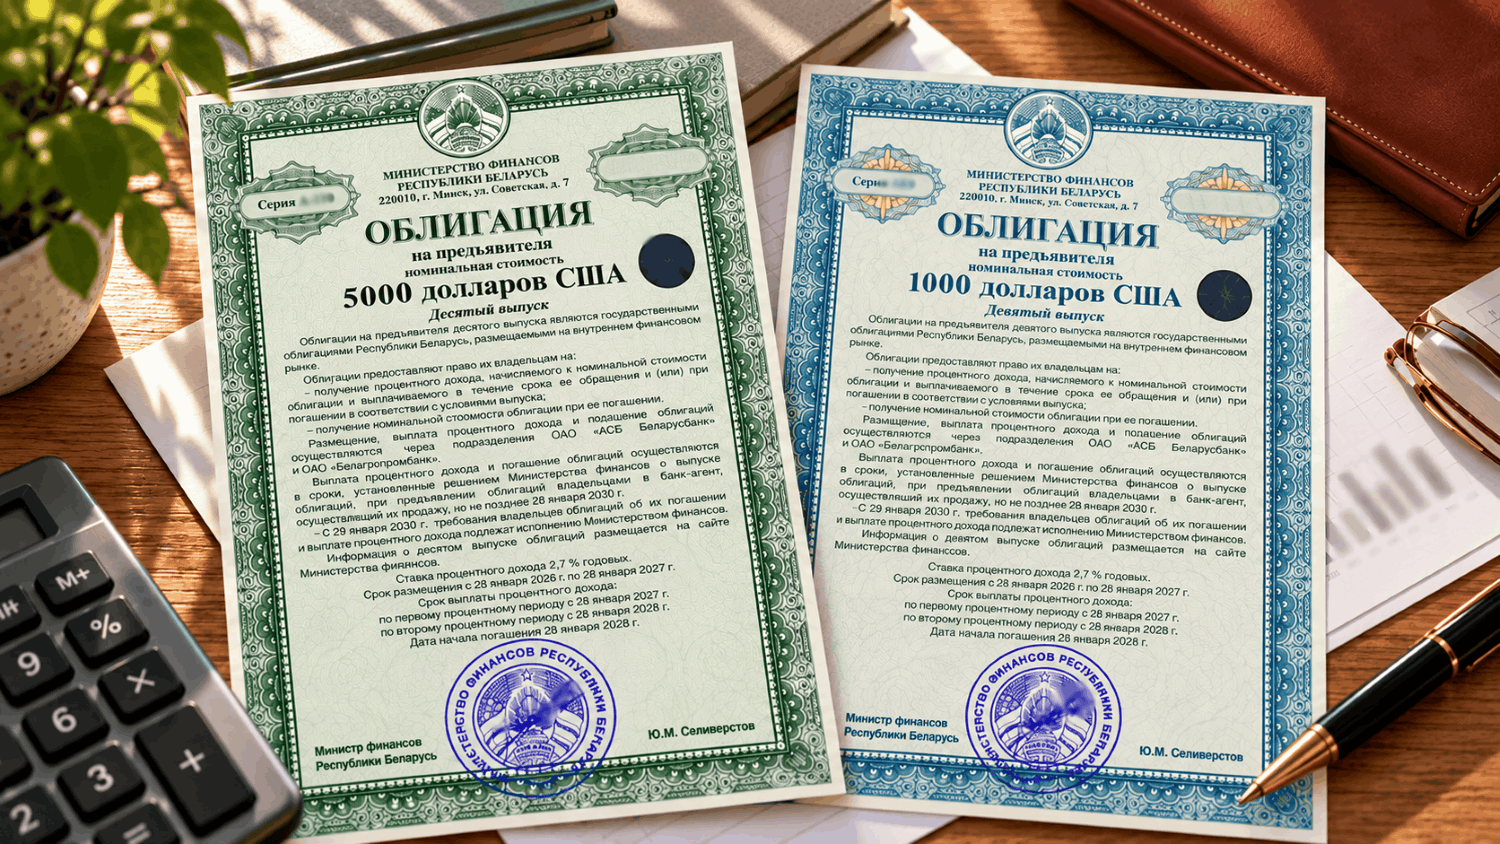
Номинал — это сумма, указанная на облигации. При погашении именно ее выплачивают владельцу. Цена — сумма, которую покупатель платит за облигацию. Она может совпадать с номиналом, быть ниже или выше него.
Например, одна и та же облигация может стоить 970 BYN для одного покупателя и 1 030 BYN для другого. При одинаковых выплатах они получат разный финансовый результат, потому что заплатили за ценную бумагу разные суммы.
Если инвестор продает облигацию до погашения, цена продажи тоже может отличаться от номинала.
Купонная ставка — еще не вся доходность
Купонная ставка — это процент, по которому рассчитывается купонная выплата. Доходность показывает, сколько покупатель может заработать на облигации с учетом цены, по которой он ее купил.
Предположим, две одинаковые облигации имеют купонную ставку 10%, но продаются по разной цене. Купонные выплаты у покупателей одинаковые, однако тот, кто заплатил меньше, получит более высокую доходность.
И наоборот: если цена облигации растет, доходность для нового покупателя снижается.
Поэтому при сравнении облигаций важно смотреть не только на процентную ставку, но и на цену покупки.
Сколько в итоге заработал инвестор?
Рассмотрим пример из практики.
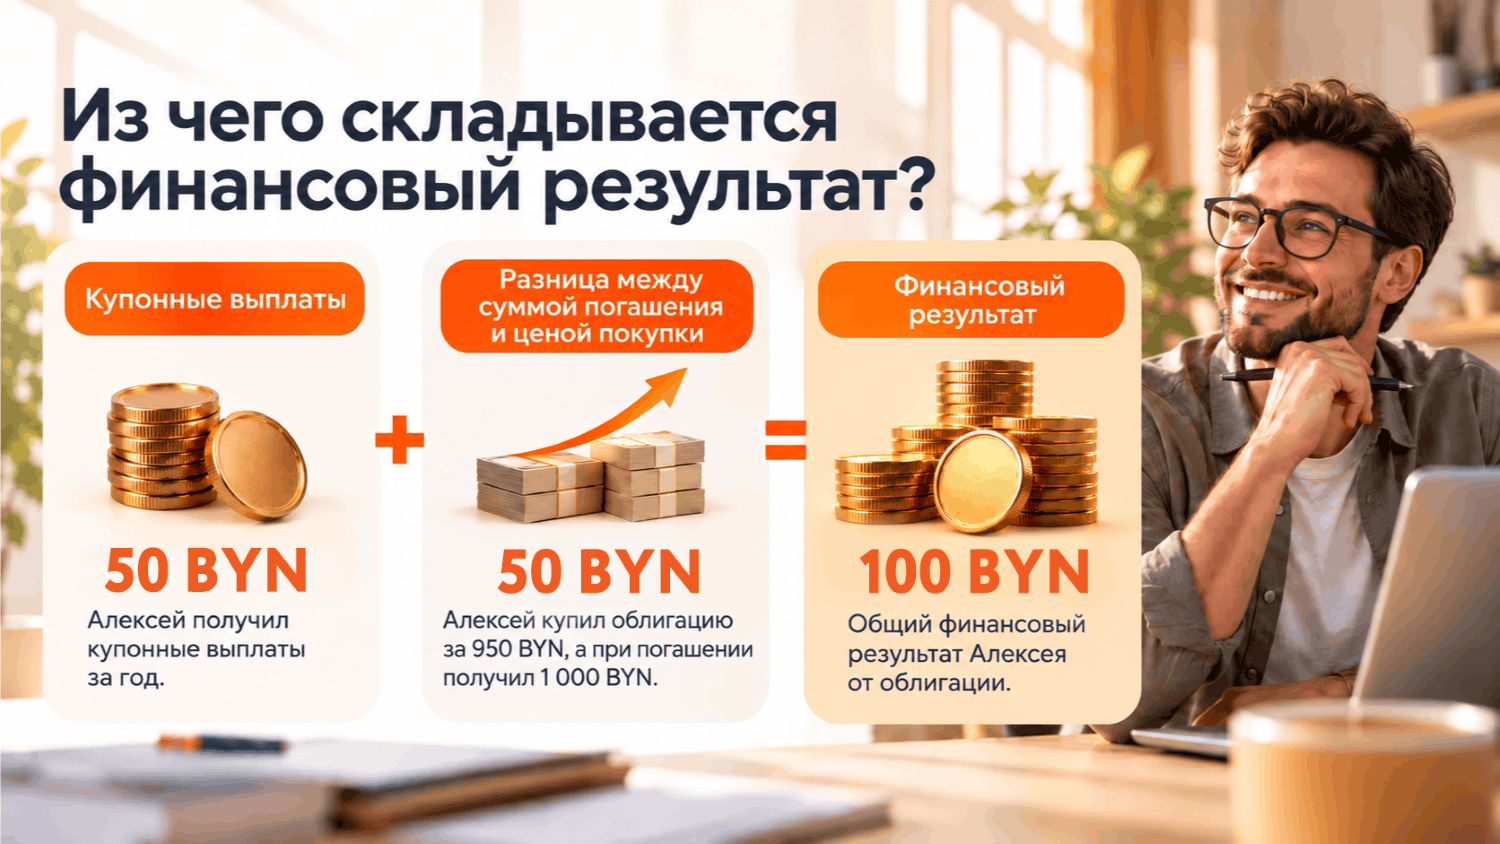
Алексей купил облигацию с процентным доходом за 950 BYN. За время владения он получил 50 BYN купонных выплат. В конце срока облигацию погасили по номиналу — 1 000 BYN.
Его результат складывается из двух частей:
- 50 BYN — купонные выплаты;
- 50 BYN — разница между ценой покупки и суммой при погашении.
- Итого финансовый результат составил 100 BYN.
Но если бы Алексей продал облигацию раньше срока, результат мог бы быть другим: цена продажи могла оказаться выше или ниже 950 BYN.
Финансовый результат зависит от купонных выплат, цены покупки и суммы, которую инвестор получает при продаже или погашении, а также расходов на приобретение облигации (в случае их наличия).
Что важно запомнить?
У облигаций много характеристик, но они не существуют по отдельности. Эмитент, способ получения дохода, срок обращения, обеспечение и другие условия вместе помогают понять особенности конкретного выпуска.
А чтобы оценить возможный финансовый результат, важно учитывать не только купонную ставку, но и цену покупки, купонные выплаты и сумму, которую инвестор получит при продаже или погашении.
В следующей статье поговорим о том, как оценивать облигации, какие риски с ними связаны и что важно знать о покупке, погашении и налогообложении.


